
Informe de mercado 2027: El impulso de los beneficios empresariales
A punto de finalizar 2026, dejamos atrás un año que comenzó con perspectivas especialmente favorables para las economías y los mercados financieros, pero que pronto tuvo que hacer frente a un conflicto inesperado y a un shock energético cuyos efectos siguen condicionando el escenario global. Una vez más, la economía mundial ha tenido que enfrentarse a un desafío. Y, una vez más, ha demostrado una notable capacidad para absorber el impacto y seguir creciendo.
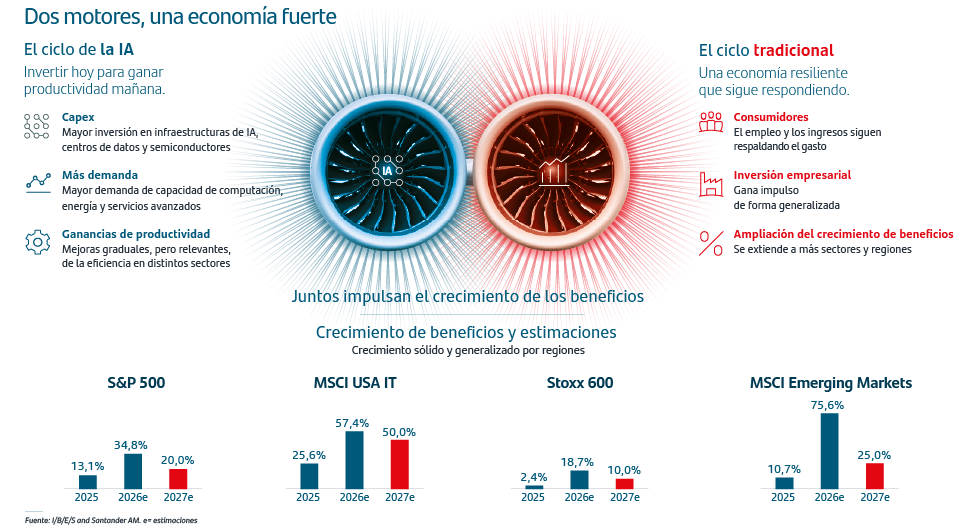
Esta resiliencia es nuestro punto de partida para 2027. El entorno de inversión se ha vuelto, sin duda, más complejo. La fragmentación geopolítica, las preocupaciones fiscales y unos tipos de interés a largo plazo más elevados han dejado de ser perturbaciones transitorias para convertirse en factores cada vez más estructurales. Aun así, los pilares de la expansión se mantienen, respaldados por dos motores potentes y complementarios: el ciclo de inversión en IA y un ciclo económico tradicional sostenido por el consumo y la inversión empresarial.
Esta combinación mantiene un escenario favorable para la inversión, si bien la selección y combinación de activos cobran cada vez más relevancia. Los beneficios empresariales siguen ocupando un lugar central en nuestra tesis de inversión, mientras que TIRes más altas ofrecen una atractiva fuente de ingresos recurrentes en los mercados de renta fija. En este contexto, identificamos tres grandes ideas de inversión para 2027: renta variable de mercados desarrollados respaldada por el crecimiento de los beneficios, renta fija con el carry como protagonista y materias primas como fuente de diversificación de las carteras.
1. Renta variable de mercados desarrollados: un año impulsado por los beneficios
La renta variable de mercados desarrollados sigue ocupando un lugar central en nuestra estrategia para 2027. Nuestra convicción descansa cada vez más en el crecimiento de los beneficios y menos en una expansión adicional de los múltiplos. La resiliencia del ciclo económico continúa respaldando los ingresos y los márgenes empresariales, mientras que el ciclo de inversión en IA aporta una fuente adicional de crecimiento a través del aumento de la inversión, la creciente demanda de capacidad de computación y, progresivamente, las ganancias de productividad. Al mismo tiempo, el ciclo tradicional continúa ofreciendo apoyo, lo que permite que el crecimiento de los beneficios siga extendiéndose más allá de la tecnología y alcance a un mayor número de sectores y regiones.
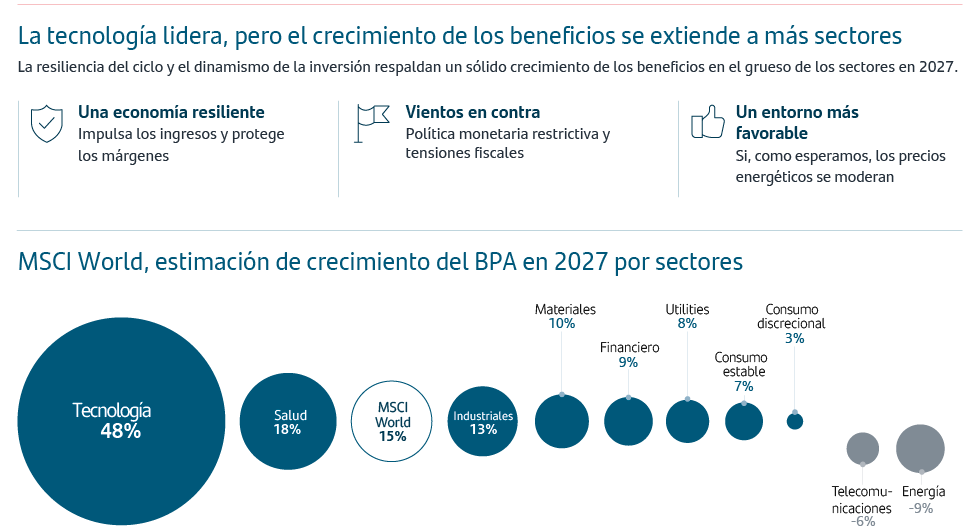
Esta ampliación es un elemento central de nuestra tesis de inversión. En Estados Unidos, esperamos que la solidez de los beneficios empresariales siga siendo el principal motor del mercado y que su crecimiento continúe extendiéndose más allá de la tecnología, a medida que los efectos positivos de la inversión y de la resiliencia económica alcancen a un mayor número de compañías. En la Eurozona, el fortalecimiento de la demanda interna y el estímulo fiscal, con Alemania como importante catalizador, ofrecen un entorno más favorable para los beneficios empresariales. Por ello, en los mercados desarrollados favorecemos compañías de calidad, con balances sólidos, elevada generación de caja y capacidad para transformar la inversión y el crecimiento nominal en un aumento sostenible de los beneficios. Este énfasis en la calidad cobra especial importancia mientras los mercados siguen haciendo frente a vientos en contra, desde los elevados precios de la energía hasta unas condiciones monetarias restrictivas y las tensiones fiscales. Las compañías con fundamentales más sólidos deberían estar mejor preparadas para absorber estas presiones hasta que el entorno se vuelva más favorable, especialmente si, como esperamos, la tensión en los precios energéticos se modera a lo largo del año.
2. Renta fija: el carry toma el protagonismo
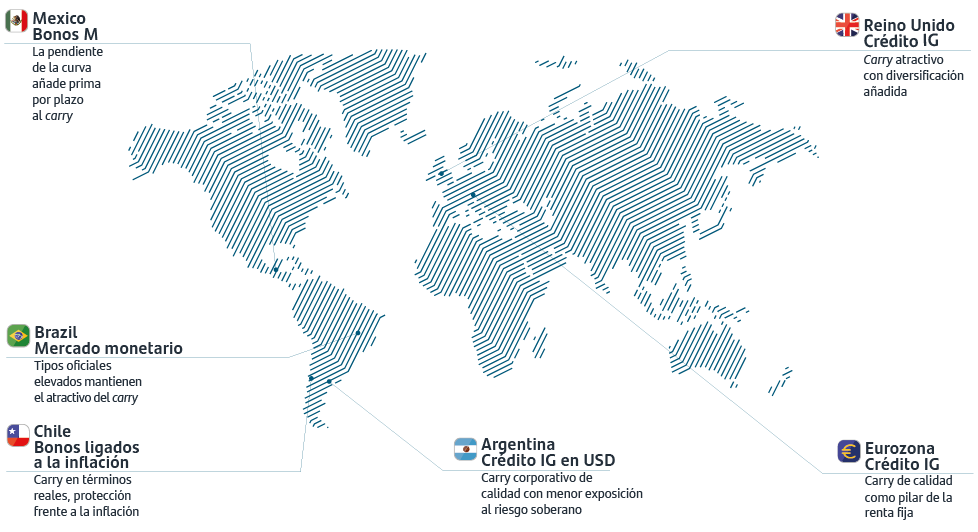
Los tipos de interés más elevados han transformado profundamente el abanico de oportunidades en renta fija. En 2027,los inversores no necesitan depender de una relajación monetaria agresiva ni de fuertes caídas de las TIRes para obtener rentabilidades atractivas. Los niveles actuales ya ofrecen una fuente relevante de ingresos recurrentes. Por eso, nuestro punto de partida para 2027 es claro: primero, el carry. La resiliencia del crecimiento, la persistencia de las preocupaciones fiscales y unas primas por plazo estructuralmente más elevadas mantendrán previsiblemente altos los tipos a largo plazo.
La duración podría convertirse en una fuente adicional de rentabilidad a medida que avance el año, especialmente si se moderan las presiones inflacionistas y los bancos centrales disponen de mayor margen para adoptar una postura menos restrictiva. Hasta entonces, la oportunidad reside en identificar dónde resulta más atractivo el carry dentro de los mercados de renta fija. Dependiendo de la posición de cada economía en los ciclos económico y monetario, de la forma de su curva de tipos y de las características específicas de cada mercado, podemos encontrar oportunidades especialmente atractivas en distintos segmentos, desde los mercados monetarios y la deuda soberana hasta el crédito corporativo de alta calidad. Esto nos permite capturar carry atractivo en distintas geografías, manteniendo al mismo tiempo la selección en duración y riesgo de crédito y la flexibilidad necesaria para aumentar la duración cuando el entorno macroeconómico resulte más favorable.
3. Materias primas: respaldadas por el ciclo global de inversión
Las materias primas constituyen nuestra tercera idea de inversión para 2027, respaldadas por un ciclo global de inversión cada vez más intensivo en recursos. El gasto en infraestructuras, la electrificación, las inversiones vinculadas a la IA y el aumento del gasto en defensa y seguridad energética deberían sostener la demanda de energía y materias primas, proporcionando un soporte estructural al activo. El ciclo de inversión también está generando oportunidades más allá de las propias materias primas. En Chile, unas valoraciones atractivas y el renovado impulso para desbloquear proyectos de inversión, junto con la recuperación de la actividad económica y de los beneficios empresariales, respaldan nuestra visión favorable sobre la renta variable local.
Al mismo tiempo, las materias primas constituyen una valiosa fuente de diversificación para las carteras. En un mundo caracterizado por una mayor fragmentación geopolítica, una creciente atención a la seguridad del suministro y la persistencia de la incertidumbre en torno a la inflación, su distinta sensibilidad a la evolución de la economía real y a los factores de oferta puede complementar la exposición tradicional a renta variable y renta fija. Al mismo tiempo, las oportunidades probablemente variarán entre los distintos tipos de materias primas, lo que refuerza la importancia de mantener un enfoque selectivo, como analizamos con mayor detalle más adelante en este informe.
Nuestros CMAs anticipan mayores rentabilidades para los próximos siete años
Estas tres ideas de inversión reflejan la combinación de nuestras capacidades globales y locales y se apoyan en nuestro modelo propio de CMAs, que nos permite integrar los mercados públicos y privados en un único marco de análisis. Respecto al año pasado, nuestras estimaciones de rentabilidad a siete años mejoran en las distintas clases de activo, ofreciendo un punto de partida más atractivo para los inversores.
¿Qué traerá consigo el 2027?
Descubra nuestros mensajes clave y las posibles estrategias de inversión a seguir.
Este informe ha sido elaborado por Santander Asset Management (en adelante, “SAM”). SAM es el nombre funcional del negocio de gestión de activos realizado por la entidad jurídica SAM Investment Holdings S.L. y sus sucursales, filiales y oficinas de representación. El presente documento contiene previsiones económicas e información obtenida de varias fuentes. La información contenida en el presente documento puede haber sido recogida también de terceros. Se considera que todas estas fuentes son fiables, aunque la exactitud, integridad o actualización de esta información no está garantizada, ni implícita ni explícitamente, y está sujeta a cambios sin previo aviso. Las opiniones incluidas en este documento no pueden considerarse irrefutables y pueden diferir o ser, de cualquier manera, incoherentes o contrarias a las opiniones expresadas, ya sea verbalmente o por escrito, consejos o decisiones de inversión adoptadas por otras áreas de SAM. El presente informe no ha sido preparado y no debe ser considerado en función de ningún objetivo de inversión. Este documento ha sido realizado con fines exclusivamente informativos, por lo que no constituye una recomendación, asesoramiento personalizado de inversiones, oferta o requerimiento de suscripción o venta de participaciones de cualquier activo o producto de inversión (en adelante “Activos Financieros”), y no debe ser considerado como base única para evaluar o valorar los Activos Financieros. Asimismo, la distribución de este documento a un tercero no constituye una oferta o asesoramiento de inversiones. SAM no garantiza los pronósticos u opiniones expresados en este informe sobre los mercados o los Activos Financieros, incluyendo en relación con su rendimiento actual y futuro. Cualquier referencia a rentabilidades pasadas o presentes no deberá interpretarse como una indicación de los resultados futuros de los mencionados mercados o Activos Financieros. Los Activos Financieros descritos en este informe pueden no ser aptos para su distribución o venta en determinadas jurisdicciones o para ciertas categorías o tipos de inversores. Salvo en los casos en los que así se indique de forma expresa en los documentos legales de un determinado Activos Financieros, éstos no son, y no serán, asegurados ni garantizados por ninguna entidad gubernamental, incluyendo el Federal Deposit Insurance Corporation. No representan una obligación de SAM ni están garantizados por dicha entidad y pueden estar sujetos a riesgos de inversión. Entre los riesgos cabe mencionar, a título enunciativo y no limitativo, riesgos de mercado y de tipos de cambio, de crédito, de emisor y contrapartida, de liquidez y de posibles pérdidas en la inversión principal. Se recomienda a los inversores consultar con sus asesores financieros, legales y fiscales, así como con cualquier otro asesor que consideren necesario a efectos de determinar si los Activos Financieros son apropiados en base a sus circunstancias personales y situación financiera. Santander y sus respectivos consejeros, representantes, abogados, empleados o agentes no asumen ningún tipo de responsabilidad por cualquier pérdida o daño relacionado o que pueda surgir del uso de todo o de parte de este informe. Rentabilidades pasadas no son indicadores de rentabilidades futuras. La rentabilidad puede variar debido a fluctuaciones del tipo de cambio. Cualquier referencia a aspectos fiscales debe ser entendido bajo las circunstancias personales del inversor y está sujeta a variaciones. Los costes derivados de la compra, tenencia o venta de los Activos Financieros pueden reducir su rentabilidad y no se reflejan en este informe. Este informe no puede ser reproducido entera o parcialmente, distribuido, publicado o entregado, bajo ninguna circunstancia, a ninguna persona, ni se debe emitir información u opiniones sobre este informe sin que sea previamente autorizado por escrito, caso por caso, por SAM. Cualquier material de terceros (incluidos logotipos y marcas comerciales) ya sea literal (artículos / estudios / informes / etc. o extractos de los mismos) o artístico (fotos / gráficos / dibujos / etc.) incluido en este informe / publicación está registrado a nombre de sus respectivos propietarios y sólo se reproducen de acuerdo con prácticas leales en materia industrial o comercial.